Investeren in december? Slim voor de belasting, niet altijd voor je hypotheek
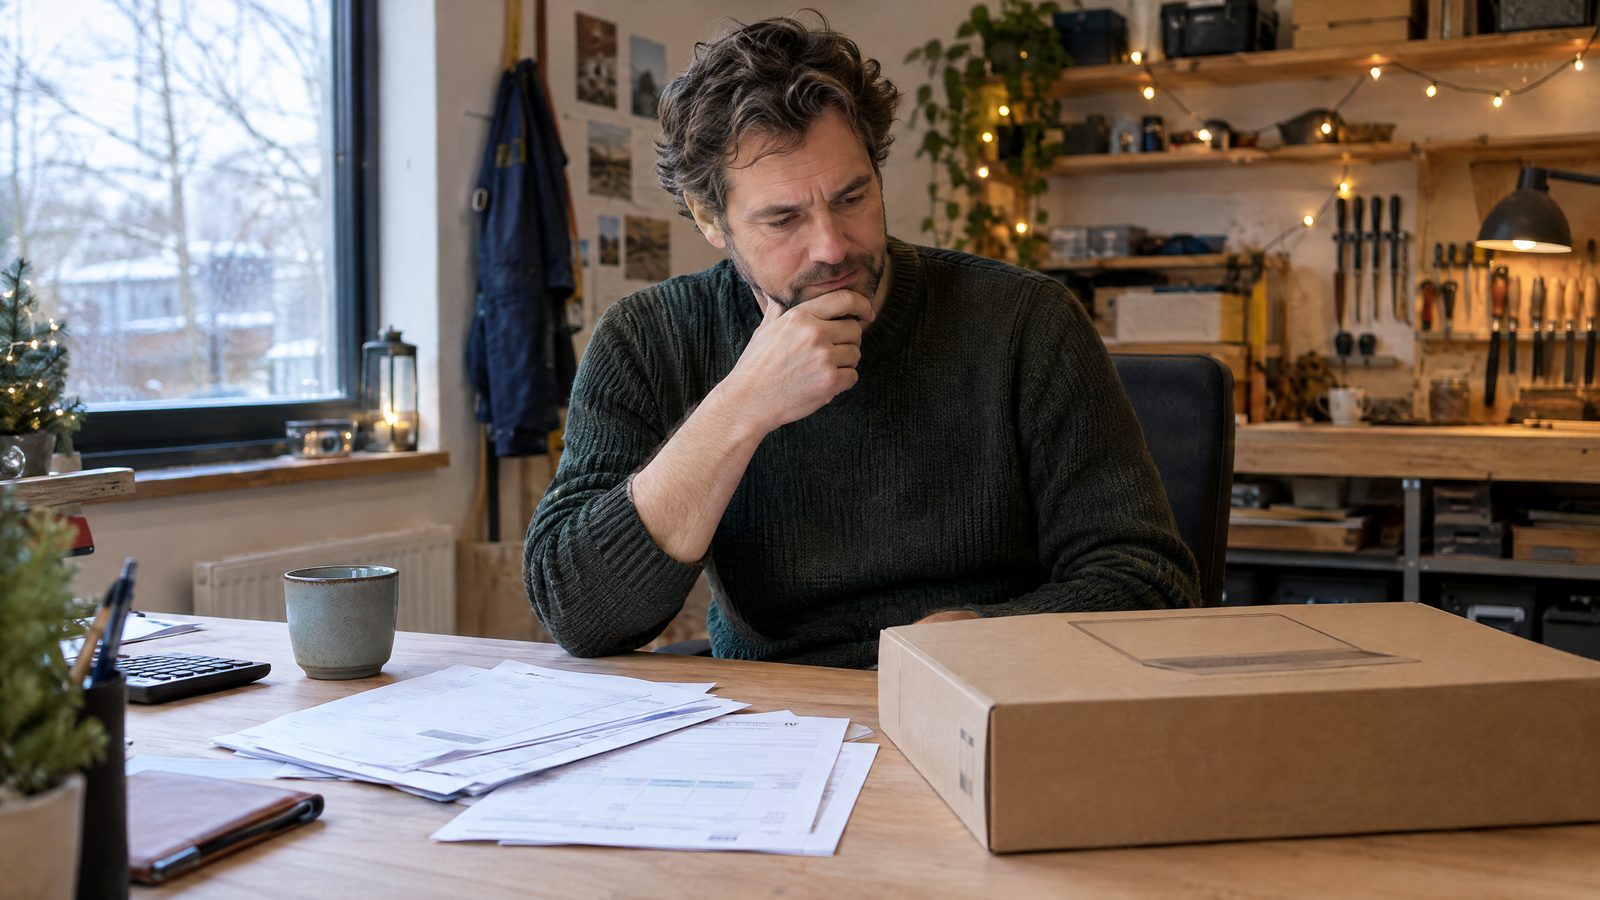
Het is weer die tijd van het jaar. Je boekhouder of fiscalist belt: "Je hebt nog ruimte voor investeringsaftrek. Zullen we die laptop, bus of machine nog dit jaar kopen?"
Fiscaal is dat vaak slim. Maar als je volgend jaar een huis wilt kopen, kan het je duur komen te staan.
Waarom je winst zo belangrijk is
Als ondernemer kijkt de geldverstrekker naar je winst. Niet naar je omzet, niet naar wat je opzij hebt gezet. Gewoon: wat staat er onderaan de streep?
Alles wat je winst verlaagt, verlaagt ook je toetsinkomen. En daarmee je maximale hypotheek.
Denk aan:
- een grote investering eind december;
- kosten naar voren halen;
- extra afschrijvingen;
- een hogere oudedagsvoorziening of andere fiscale keuzes.
Allemaal toegestaan. Allemaal verstandig voor de belasting. Maar allemaal minder winst.
Belastingvoordeel of een hogere hypotheek?
Ik heb het echt gezien: ondernemers die eind december flink investeerden op advies van hun accountant, en daarna een stuk minder konden lenen dan ze hadden verwacht.
Dat is geen fout van de boekhouder. Zijn taak is belasting besparen. Mijn taak is kijken wat je kunt lenen. Die twee doelen botsen soms.
Het gaat erom dat je bewust kiest. Heb je de investering echt nu nodig? Of kun je hem uitstellen tot 1 januari? Dan telt hij in het jaar daarna, en heb je dit jaar een hogere winst.
Achteraf aanpassen kan niet
Zodra je cijfers definitief zijn, zijn het de cijfers. Ik hoor wel eens: "Dan passen we het toch aan?" Daar begin ik niet aan.
In ons vak is fraude een groot thema. Geldverstrekkers controleren je cijfers tegen je aangiftes, je btw-aangiftes en je bankafschriften. Cijfers die achteraf worden "bijgewerkt" voor de hypotheek, zijn een groot risico.
Aan de voorkant wil ik graag meedenken. Aan de achterkant niet.
Wat je nu kunt doen
1. Plan nu een gesprek, vóór je jaarafsluiting. In oktober en november weten de meeste ondernemers al ongeveer hoe het jaar eruit gaat zien. Dan kunnen we nog sturen.
2. Leg je boekhouder en mij naast elkaar. Ik denk graag mee met je fiscalist over wat het beste is voor jouw totaalplaatje.
3. Maak je cijfers snel definitief. Hoe eerder je jaarcijfers klaar zijn, hoe eerder je kunt kopen.
4. Ken je opties. Bij sommige geldverstrekkers kun je eind van het jaar al met cijfers tot en met november werken. Zo kun je soms in december al een aanvraag doen.
Hoe je winst wordt omgezet in een toetsinkomen, lees je in mijn gids hypotheek voor ondernemers.
Ben je ondernemer en wil je volgend jaar kopen? Plan een gesprek, dan kijken we samen naar je cijfers voordat het jaar voorbij is. Lees ook hoe ik je inkomen als zzp'er bereken.

Onafhankelijk hypotheekadviseur, gespecialiseerd in ondernemers. ZZP, eenmanszaak en DGA met een of meerdere bv's. Ik lees je jaarrekening zelf en bouw je toetsinkomen op zoals het hoort.
Plan een kennismaking ›