Fundering en je hypotheek: hoe een funderingslabel je € 55.000 kan kosten
Er gebeurt dit jaar ontzettend veel op hypotheekgebied. Een van de belangrijkste veranderingen krijgt nog weinig aandacht: de fundering.
Wat is er veranderd?
Sinds 1 april 2026 werken taxateurs met een nieuw model taxatierapport. Funderingsrisico is daarin geen bijlage meer, maar een verplicht onderdeel van de taxatie.
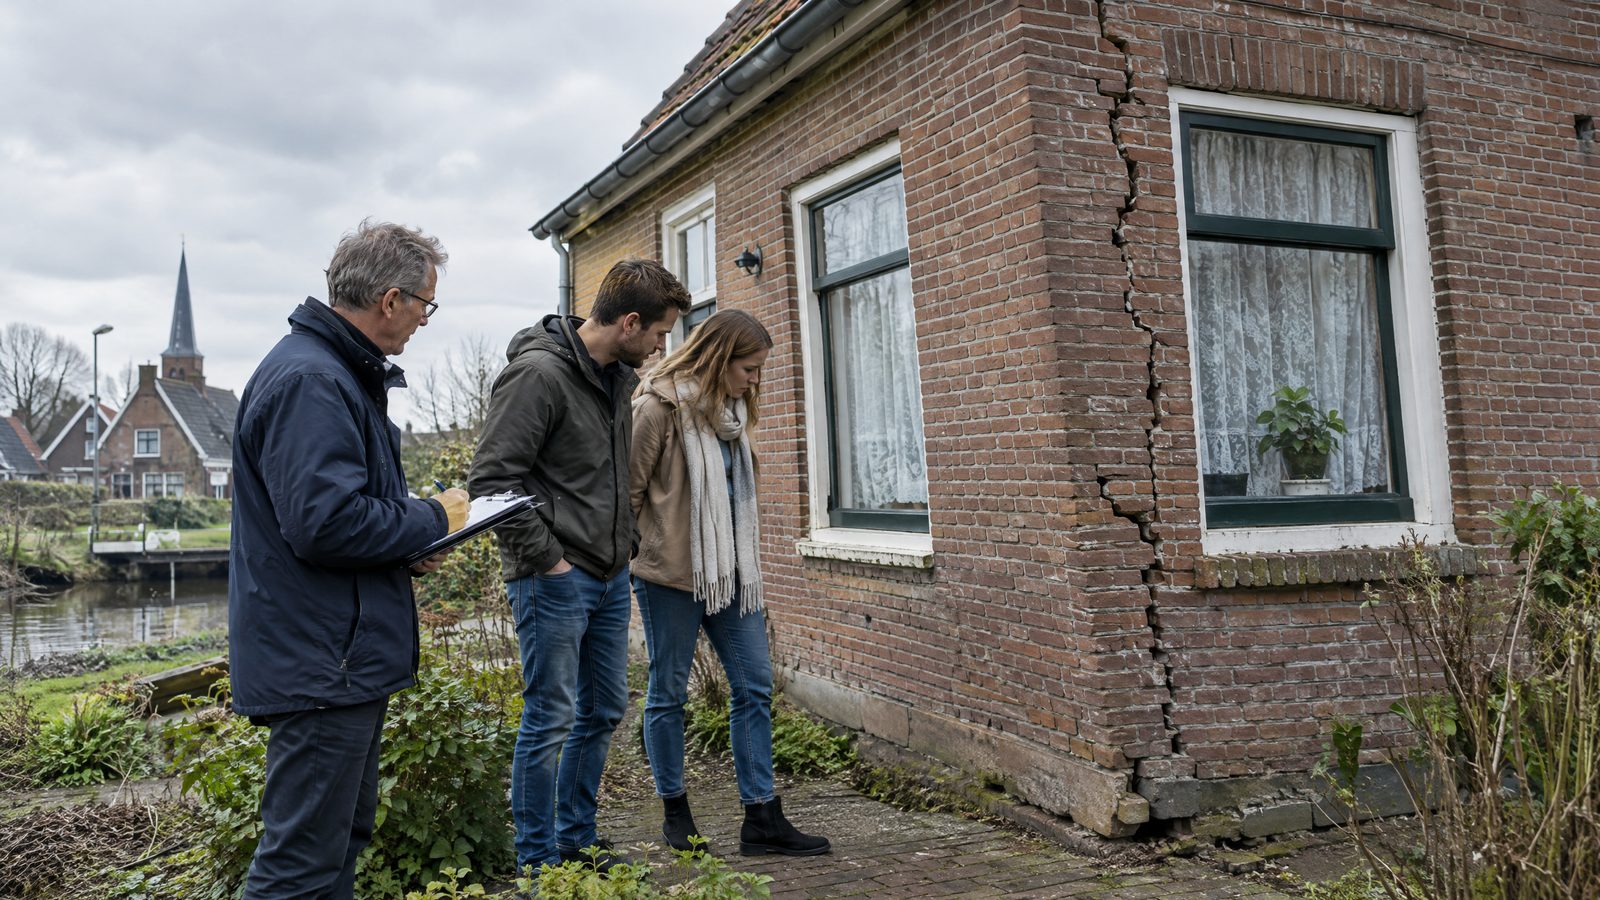
Elke woning krijgt een funderingsrisicoklasse, van A (laag risico) tot E (hoog risico). De taxateur kijkt naar zichtbare signalen zoals scheuren, scheefstand en vocht, en gebruikt beschikbare gegevens over de grond en de bouwperiode.
Bij een D- of E-label adviseert de taxateur aanvullend funderingsonderzoek.
Wat ik in de praktijk zag
Een klant van mij kocht een woning die een beetje scheef stond. Volgens de makelaar was dat geen probleem.
Maar uit de taxatie kwam het advies voor extra onderzoek. Daarna volgde een verdiepend onderzoek. De uitkomst: € 55.000 aan herstelkosten voor de fundering. En het advies om nóg een onderzoek te laten doen. Dat kon zomaar € 15.000 kosten en twee tot drie maanden duren.
Ondertussen had hij maar zes weken voor zijn financieringsvoorbehoud. En zijn ontbindende voorwaarden waren al verlopen.
Het bijzondere: de taxatiewaarde veranderde niet. Volgens de taxateur keken ze naar vergelijkbare woningen in de buurt. Maar ik kan die € 55.000 niet meefinancieren. Dat moet uit eigen geld komen.
Uiteindelijk heeft een second opinion van een ander bureau goed onderbouwd dat het eerste rapport aangepast moest worden. Het is goed afgelopen. Maar het had hem zomaar tienduizenden euro's kunnen kosten.
Gebaseerd op een echte casus uit mijn praktijk. Details zijn aangepast om de privacy van de klant te beschermen.
Waarom dit zo belangrijk is
- Herstelkosten zijn vaak niet mee te financieren. Je hebt dan eigen geld nodig.
- Onderzoek kost tijd. Een vervolgonderzoek past vaak niet binnen de termijn van je financieringsvoorbehoud.
- Het label gaat mee bij verkoop. Je kunt later niet zeggen dat je het niet wist.
- Het speelt op veel plekken. Denk aan veengebieden en oudere wijken met houten palen, in en rond Rotterdam, Amsterdam en het Groene Hart.
Wat ik je adviseer
1. Vraag vóór je bod naar de fundering. Is er al onderzoek gedaan? Wat weet de verkoper? Staat de woning in een gebied met bekend funderingsrisico?
2. Bied nooit zonder voorbehoud. Als je pas na je bod ontdekt dat de fundering tienduizenden euro's kost, wil je de koop kunnen ontbinden.
3. Laat de taxatie vroeg doen. Dan heb je nog tijd als er vervolgonderzoek nodig is.
4. Reken met een buffer. Wil je een woning in een risicogebied echt graag? Zorg dan dat je eigen middelen hebt voor onverwachte kosten.
Ik vind eigenlijk dat de verkoper dit vooraf duidelijk moet maken, net als het energielabel. Tot dat zo is, moet je als koper zelf extra alert zijn.
Twijfel je over een woning? Plan een gesprek, dan kijken we samen naar de risico's voordat je biedt.

Onafhankelijk hypotheekadviseur, gespecialiseerd in ondernemers. ZZP, eenmanszaak en DGA met een of meerdere bv's. Ik lees je jaarrekening zelf en bouw je toetsinkomen op zoals het hoort.
Plan een kennismaking ›